خرید اقساطی به نفع کیست؟ کالبدشکافی اقتصادی BNPL، ماجرای کمیسیون ۱۴ درصدی و سود واقعی خریدار
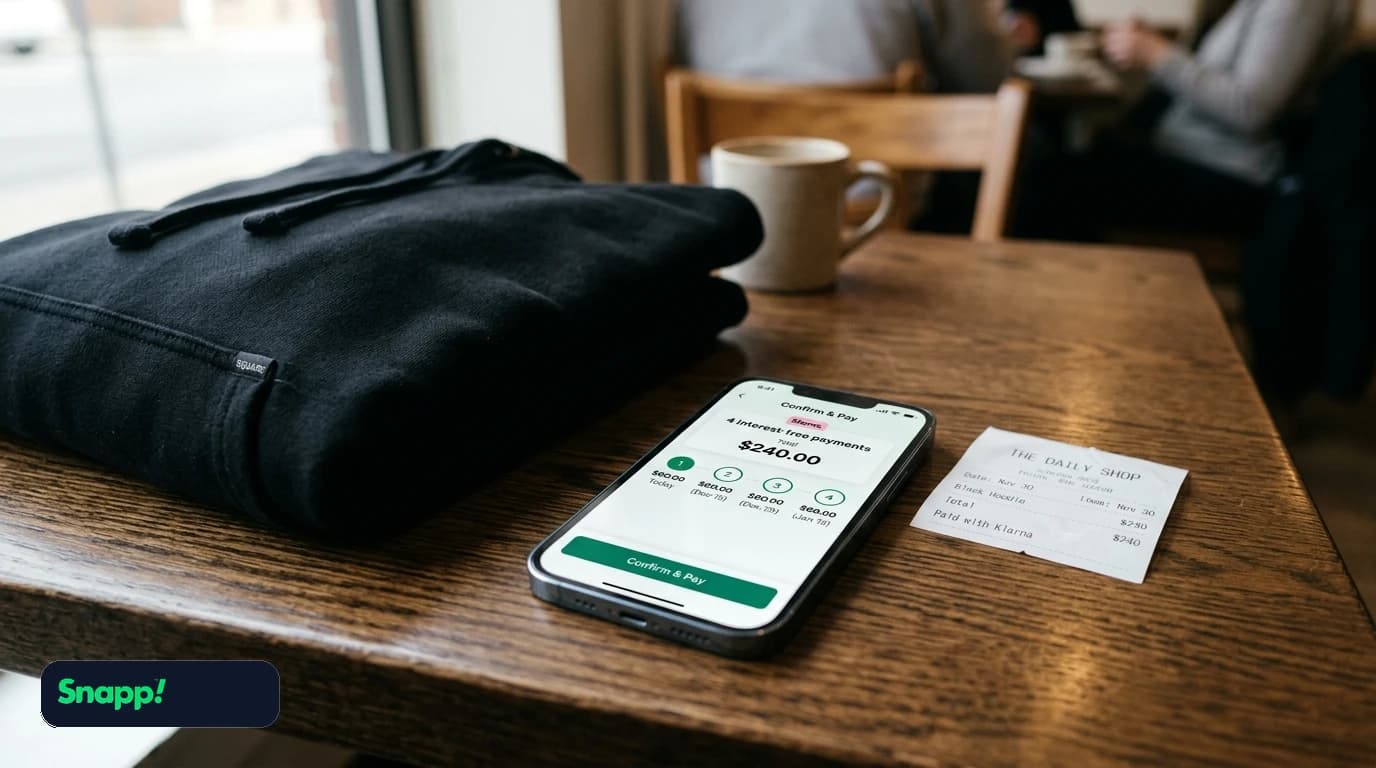
تصور کنید به صفحه پرداخت یک فروشگاه آنلاین نگاه میکنید. قیمت یک هودی اورسایز دوختهشده از دورس پنبه ۳ نخ سنگین یا یک شلوار کارگو با متریال باکیفیت، ۲ میلیون تومان است. اما زیر قیمت، گزینهای وسوسهانگیز خودنمایی میکند: «خرید در ۴ قسط ۵۰۰ هزار تومانی؛ بدون کارمزد، بدون ضامن و بدون سود!»
برای مصرفکننده ایرانی که سالها با تورمهای بالای ۴۰ درصد و کاهش ارزش پول ملی دستوپنجه نرم کرده، چنین پیشنهادی در نگاه نخست بیشتر شبیه یک شوخی یا دستکم یک دام بازاریابی به نظر میرسد. مغز هوشیار ما فوراً این سوالات را مطرح میکند: «مگر ممکن است شرکتی میلیاردها تومان اعتبار خرد بدون سود به مردم بدهد؟ این وسط چه کسی هزینه وام را پرداخت میکند؟ آیا فروشنده جنس را گرانتر کرده یا رازی پنهان در کار است؟»
⚡ سرفصلهای کلیدی این جستار پژوهشی:
- تبارشناسی خرید قسطی؛ از رکود بزرگ ۱۹۲۹ آمریکا تا انقلاب فینتک (BNPL)
- افشای پشتپرده در بازار ایران: ماجرای کمیسیون ۱۴ درصدی که فروشگاه متقبل میشود!
- چرا فروشنده حاضر است سود خود را برای خرید قسطی شما فدا کند؟
- روانشناسی اقتصاد رفتاری؛ تئوری «رنج پرداخت» و فریب مغز انسان در خریدهای خرد
- بررسی چهارضلعی ذینفعان: خریدار هوشمند، فروشگاه، فینتک و اقتصاد کلان
- مانیفست شفافیت نرومودا و راهنمای طلایی بهرهمندی حداکثری از تسهیلات اعتباری

۱. تبارشناسی خرید قسطی؛ از رکود بزرگ ۱۹۲۹ تا انقلاب مدرن فینتک
خرید اقساطی ابداع سالهای اخیر نیست، بلکه روندی تاریخی است که سه دوره بنیادین را پشت سر گذاشته است:
الف) مدل سنتی لیاِوِی (Layaway) در رکود ۱۹۲۹ آمریکا
در دوران رکود بزرگ اقتصادی دهه ۱۹۳۰ آمریکا، فروشگاههای زنجیرهای سیستمی به نام Layaway را ابداع کردند. در این روش، مشتری هر ماه بخشی از بهای کالا را میپرداخت، اما کالا تا زمان تسویه آخرین قسط در انبار فروشگاه باقی میماند! این مدل فشار مالی خرید را کاهش میداد اما لذت در اختیار گرفتن کالا را ماهها به تاخیر میانداخت.
ب) سلطنت کارتهای اعتباری (Credit Cards) با بهرههای نجومی
از دهه ۱۹۵۰ با تولد مسترکارت و ویزاکارت، مصرفکنندگان توانستند کالا را درجا تحویل بگیرند و بعداً پول آن را بازپس دهند. اما نقطه تاریک این مدل، بهرههای سنگین ۱۸ تا ۲۹ درصدی سالانه (APR) بود. طبق گزارشهای فدرال رزرو، میلیونها خانواده در چرخهای از بدهی فزاینده (Debt Trap) گرفتار شدند و بخش زیادی از درآمدشان صرف بهرههای بانکی شد.
ج) انقلاب فینتک و سیستم BNPL (الان بخر، بعداً پرداخت کن)
در سال ۲۰۰۵ در استکهلم سوئد، پلتفرم Klarna (کلارنا) با هدفی انقلابی ظهور کرد: حذف کامل بهره از گرده خریدار! سپس در استرالیا پلتفرم Afterpay و در آمریکا Affirm این مدل را توسعه دادند: «پرداخت در ۴ قسط بدون سود و کارمزد برای مشتری». در ایران نیز شرکتهایی مانند اسنپپی، دیجیپی و تارا دقیقاً بر مبنای این ساختار مدرن فینتک شکل گرفتند.
۲. پاسخ به سوال میلیوندلاری: آیا فروشنده روی قیمت جنس میکشد؟
پاسخ قاطع و مستند: خیر! در سیستمهای رسمی BNPL، فروشگاه حق ندارد حتی یک ریال قیمت را برای خرید اقساطی بالا ببرد.
طبق ضوابط نهادهای نظارتی و بند صریح قراردادهای پذیرندگی با پلتفرمهایی مانند اسنپپی، قانونی تغییرناپذیر به نام «تطابق قطعی قیمت» (Price Parity Rule) حکمفرماست. بر اساس این اصل، برچسب قیمت کالا برای خریدار نقدی و خریدار ۴ قسطه باید دقیقاً یکسان و تا آخرین ریال برابر باشد. هرگونه دریافت مبلغ اضافه یا اعمال تفاوت قیمت، نقض قرارداد بوده و به جریمه و قطع دسترسی درگاه فروشگاه منجر خواهد شد.
پس درآمد پلتفرم وامدهنده از کجا تامین میشود؟
پاسخ تکاندهندهای که کمتر فروشگاهی علناً آن را به زبان میآورد این است: کل سود پلتفرم اقساطی مستقیماً از جیب فروشگاه کسر میشود، نه خریدار!
⚡ راز پنهان بازار ایران: کمیسیون ۱۴ درصدی پذیرنده!
در بازارهای جهانی مانند آمریکا یا اروپا که نرخ تورم تکرقمی و بهره بینبانکی پایین است، کارمزد پلتفرم از فروشنده حدود ۳ تا ۶ درصد است. اما در ایران به علت نرخ تورم سالانه بالای ۴۰ درصد و هزینه بالای تامین مالی، پلتفرمهایی همچون اسنپپی حدود ۱۴ درصد کمیسیون از حساب فروشنده کسر میکنند!
برای درک عمیقتر، این مثال ملموس را در نظر بگیرید:
- شما یک هودی اورسایز باکیفیت یا یک شلوار کارگو تاکتیکال به قیمت ۱،۰۰۰،۰۰۰ تومان سفارش میدهید.
- شما ۴ قسط ۲۵۰ هزار تومانی در ۴ ماه میپردازید؛ یعنی سرجمع همان ۱،۰۰۰،۰۰۰ تومان بدون سود.
- اما اسنپپی بلافاصله ۱۴ درصد یعنی ۱۴۰ هزار تومان از حساب فروشگاه برمیدارد!
- در نتیجه، فروشگاه در نهایت تنها ۸۶۰ هزار تومان بابت آن کالا دریافت میکند.
به عبارت دیگر: خریدار اقساطی عملاً از یک «تخفیف نقدی پنهان ۱۴ درصدی» بهرهمند شده که هزینه آن تماماً توسط فروشنده پرداخت شده است!
۳. چرا فروشگاه حاضر است کارمزد سنگین ۱۴ درصدی را بپذیرد؟
شاید این پرسش پیش بیاید که آیا فروشنده از منظر اقتصادی متضرر نمیشود؟ چرا یک کسبوکار باید تن به پرداخت چنین کارمزد چشمگیری بدهد؟ دلایل آن کاملاً منطبق بر اصول اقتصاد مقیاس و مدیریت مالی است:
- هزینه جذب مشتری (CAC) در برابر فروش قطعی: اگر فروشگاه بخواهد از طریق تبلیغات گوگل یا کمپینهای اینستاگرامی همان مشتری را جذب کند، گاهی ناچار است ۲۰ تا ۳۰ درصد بهای کالا را بدون تضمین خرید خرج کند. اما کمیسیون ۱۴ درصدی تنها زمانی پرداخت میشود که خرید قطعی و موفق ۱۰۰٪ ثبت شده باشد.
- جهش میانگین ارزش سبد خرید (AOV Lift): دادههای بینالمللی CFPB و رفتارسنجی بازار نشان میدهد امکان خرید قسطی، اندازه سبد خرید خریداران را بین ۳۰٪ تا ۵۰٪ بزرگتر میکند. مشتری به جای یک هودی منفرد، ست کامل هودی و شلوار را برمیدارد چون پرداخت آن خرد شده است.
- حذف هزینه خواب انبار (Holding Cost): در حوزه فشن و استریتویر، رسوب لباس در انبار یعنی افت ارزش و حبس سرمایه. چرخش سریع پوشاک، سود حاصل از حجم بالای فروش (Volume) را جایگزین حاشیه سود فردی میکند.
- تسویه آنی و حذف ریسک نکول: پلتفرم مبلغ سفارش را ظرف چند روز کاری به فروشگاه پرداخت میکند و تمامی مسئولیتهای اعتبارسنجی و ریسک عدم پرداخت اقساط را بر عهده میگیرد.
۴. روانشناسی اقتصاد رفتاری؛ مغز انسان چگونه در خرید قسطی فریب میخورد؟
پروفسور دن آریلی (Dan Ariely)، نظریهپرداز نامدار اقتصاد رفتاری، پدیدهای را معرفی میکند به نام **«رنج پرداخت» (Pain of Paying)**. وقتی ما هزینه کالا را به صورت نقدی و یکجا کارت میکشیم، تصاویر مغزی fMRI نشان میدهد همان بخشهایی از کورتکس اینسولار مغز که درد فیزیکی را ثبت میکنند برانگیخته میشوند!
مدلهای پرداخت در ۴ قسط، این مکانیزم دفاعی مغز را دور میزنند:
- پرداخت یکجای ۱،۶۰۰،۰۰۰ تومان برای مغز حس یک «زیان بزرگ» را دارد.
- اما پرداخت ۴ قسط ۴۰۰،۰۰۰ تومانی ماهانه، به عنوان یک مخارج ناچیز تلقی شده و سد روانی خرید شکسته میشود.
این ویژگی یک تیغ دولبه است: اگر خریدار با برنامهریزی قبلی از آن استفاده کند، بدون احساس فشار استایلی اصیل و ماندگار تهیه میکند؛ اما اگر بدون انضباط مالی خرید کند، با خطای شناختی «اکنونزدگی» (Present Bias) اقساط متعددی را انباشته خواهد کرد.
۵. چرا ما در نرومودا کمیسیون ۱۴ درصدی را بدون منت متقبل شدیم؟
ما در نرومودا (NeroModa) باور داریم استریتویر فاخر و پوشاک باکیفیت نباید به دلیل نوسانات تورمی برای جوانان و همراهان ما دور از دسترس باشد. به همین دلیل ۳ اصل شفاف را سنگبنای همکاری با اسنپپی قرار دادهایم:
یکسان بودن قطعی قیمت نقدی و اقساطی
هیچ کالایی به دلیل پرداخت اقساطی حتی یک ریال گرانتر عرضه نمیشود. شفافیت قیمتگذاری، خط قرمز اخلاقی و حرفهای ماست.
تعهد به اصالت و متریال لوکس فشن
ارائه تسهیلات اعتباری به معنای حراج تهانباری نیست؛ خرید اقساطی با اسنپپی روی اقلام عادی کالکشن با هماهنگی فروشگاه و بهصورت حضوری امکانپذیر است.
پیشی گرفتن از تورم به سود مصرفکننده
شما لباس امروز را با قیمت امروز میپوشید و اقساط آن را در ماههای آینده با ریال بیارزشتر بازپرداخت میکنید؛ این یک برتری اقتصادی ملموس برای خریدار آگاه است.
۶. جدول داوری: مقایسه سود و زیان ۴ ضلع اکوسیستم خرید اقساطی
۷. چکلیست طلایی: چگونه از خرید اقساطی بیشترین بهره را ببریم؟
برای اینکه همواره سمت برنده این معادله مالی باشید، ۵ فرمان ساده زیر را به یاد بسپارید:
- روی قطعات بادوام سرمایهگذاری کنید: از اعتبار اقساطی برای خرید بیسیکهای ماندگار مانند کاپشنهای زمستانه، پافرها و شلوارهای جین استفاده کنید که حداقل ۲ تا ۳ سال در کمد شما میمانند، نه اقلام مصرفی زودگذر.
- مجموع اقساط را زیر ۳۰ درصد درآمد ماهانه نگه دارید: قبل از تایید خرید، بررسی کنید که مجموع کل اقساط شما از یکسوم درآمد خالص ماهیانهتان فراتر نرود.
- قسطها را قبل از سررسید تسویه کنید: خوشحسابی باعث ارتقای رتبه اعتباری شما در شبکه بانکی و افزایش سقف تسهیلات اسنپپی میشود.
- قیمتها را با نسخه نقدی مقایسه کنید: همواره مطمئن شوید فروشگاه اصل تطابق قیمت را رعایت کرده و هزینه بالاتری برای قسط طلب نمیکند.
پرداخت در ۴ قسط بدون کارمزد با اسنپپی در نرومودا
استایل اورجینال خود را بدون دغدغه نقدینگی بسازید
کالکشن جدیدترین هودیهای اورسایز، شلوارهای کارگو و شلوارهای جین بگاستایل را با تضمین قیمت یکسان بررسی کنید؛ خرید اقساطی با اسنپپی امکانپذیر است — برای فعالسازی سفارش اقساطی پیام بدهید یا با فروشگاه تماس بگیرید و در خرید حضوری هم اسنپپی فعال است.
جدیدترین هودیها و ستهای استریتویر اورجینال
تمام مدلهای هودی اورسایز، دورس پنبه ۳ نخ سنگین و شلوارهای کارگو با ضمانت اصالت فیزیکی و قواره استاندارد بینالمللی در دسترس شماست؛ خرید اقساطی با اسنپپی نیز با هماهنگی فروشگاه یا در خرید حضوری امکانپذیر است.
دیگر مقالات مجله استایل نرومودا
مشاهده همه
چگونه هودی اورسایز را با شلوار کارگو و کتانی ست کنیم؟ | راهنمای استایل خیابانی زمستان ۱۴۰۵ + ارسال رایگان
اصول استایل با نیمزیپ و بافت مردانه؛ چگونه در پاییز و زمستان استایل اسمارت-کژوال چندلایه بسازیم؟